Yatırım türleri: hangisi nasıl para kazandırır?
Hisse, tahvil, fon, altın… İsimler tanıdık ama nasıl para kazandırdıkları her zaman net değil. Bazı yatırımlar düzenli gelir üretir, bazıları ise zamanla değer kazanmaya dayanır.
Kısaca
- Bir yatırım ya düzenli gelir (faiz, temettü, kira) ya da değer artışı yoluyla getiri sağlar.
- Getiri potansiyeli yükseldikçe risk de artar; hisseler tahvillerden daha oynaktır.
- Fonlar, tek tek seçim yapmadan birçok varlığa aynı anda ortak olmayı sağlar.
Hisse ve tahvil: ortak olmak ya da borç vermek
Hisse almak, bir şirketin küçük bir parçasına sahip olmak demek. 100 dolara alınan hisse 120 dolardan satılırsa, masraf ve vergi öncesi 20 dolar kazanılır. Bazı şirketler temettü dağıtır, ama bu bir zorunluluk değildir ve kesilebilir.
Hisse fiyatı yalnızca bugünkü kâra değil, ekonomiye, rekabete ve gelecek beklentisine de bağlıdır. Şirket iflas ederse yatırımın tamamı kaybedilebilir.
Tahvilde ise şirkete ya da devlete borç verilir. 5 yıl vadeli, yüzde 5 faizli 1.000 dolarlık tahvil her yıl 50 dolar öder, vade sonunda anapara geri döner. Piyasa faizleri yükselirse eski tahvillerin değeri düşer; vadeden önce satan zarar edebilir.
Fonlar: hepsinden biraz
Fon, karışık ekmek sepetine benzer. Tek bir pay, fonun sahip olduğu tüm varlıklardan küçük bir dilim sunar.
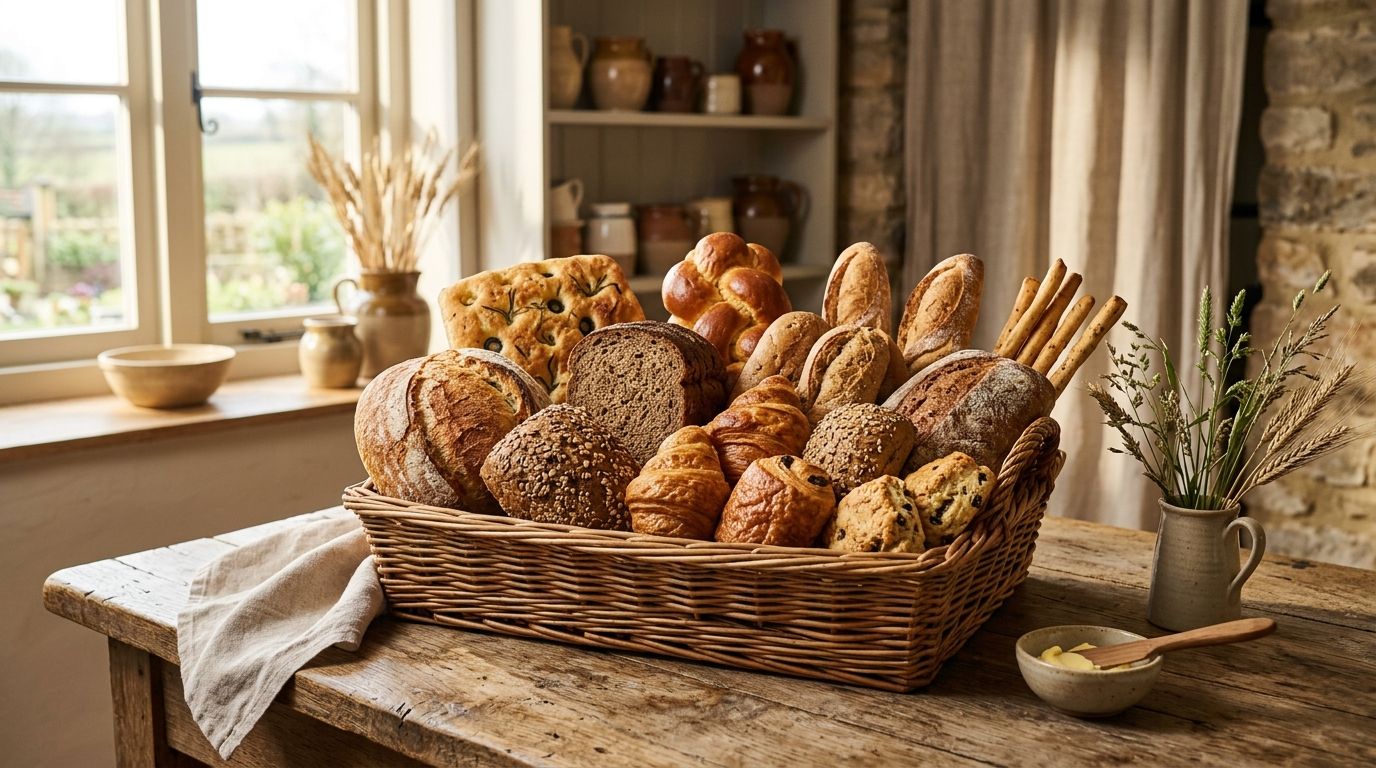
- Yatırım fonları: Bir yönetici seçim yapar. Aktif yönetim genelde daha yüksek ücret demek, ve fiyat günde bir kez, kapanıştan sonra belirlenir.
- Endeks fonları: S&P 500 gibi bir endeksi takip eder. Yönetim ihtiyacı az olduğu için ücretler genellikle düşüktür.
- Borsa yatırım fonları (ETF): Gün içinde hisse gibi alınıp satılır. Endeksi takip edebilir ya da aktif yönetilebilir.
Ücretlerdeki küçük farklar bile uzun vadede getiriyi belirgin biçimde etkiler.
Gayrimenkul ve emtia: elle tutulur varlıklar
Konut, kira geliri ve değer artışı sunar. Ama bakım, vergi, sigorta ve kredi ödemeleri kirayı eritir; ev aylarca boş kalabilir ve hızlı satmak zordur.
Gayrimenkul yatırım ortaklıkları (GYO), bina almadan kira gelirine ortak olmayı sağlar ve borsada kolayca alınıp satılır.
Altın, gümüş, petrol ve tarım ürünleri gibi emtiaların fiyatı arz ve talebe bağlıdır. Hisse ve tahvillerle her zaman aynı yönde hareket etmedikleri için çeşitlendirmeye katkı sağlarlar. Ancak faiz ya da temettü ödemezler; vadeli işlem sözleşmeleri ise ciddi risk taşır.
Nakit ve diğerleri
Vadesiz ve vadeli hesaplar, para piyasası fonları ve kısa vadeli hazine bonoları düşük risklidir. Para piyasası fonları sigortalı mevduattan farklı olarak değer kaybedebilir. Nakit benzeri araçlar enflasyonun gerisinde kalırsa satın alma gücü erir.
Halka açık olmayan şirketlere yatırım yapan girişim sermayesi fonlarında para yıllarca bağlı kalabilir. Sanat eseri ya da nadir saat gibi koleksiyonlarda kazanç, daha yüksek fiyat ödeyecek bir alıcı bulmaya bağlıdır.
Öne Çıkan Varlıklar
| Varlık | Görünüm | Neden? | Kritik Seviye |
|---|---|---|---|
| Hisse senetleri | İzlemede | Uzun vadede yüksek getiri, yüksek oynaklık | Şirket borcu ve kâr |
| Tahviller | Nötr | Öngörülebilir faiz, faiz artışına duyarlı | Piyasa faizi |
| Endeks fonları ve ETF’ler | Nötr | Düşük ücretle geniş çeşitlendirme | Yıllık ücret oranı |
| Gayrimenkul | İzlemede | Kira geliri, düşük likidite | Masraf sonrası kira |
| Emtia | İzlemede | Enflasyona karşı denge, gelir yok | Arz-talep dengesi |
| Nakit benzerleri | Nötr | Düşük risk, enflasyon riski | Enflasyon oranı |
Dikkat Edilecekler
- Çeşitlendirme riski azaltır ama kaybı tamamen ortadan kaldırmaz.
- Anlaşılmayan araçlar, özellikle vadeli işlemler ve koleksiyonlar, beklenmedik kayıplara yol açabilir.
- Doğru karışım; hedeflere, vadeye ve taşınabilecek risk düzeyine göre değişir.
Bu not, internet üzerindeki açık kaynak veri ve içeriklerden derlenmiştir; yatırım tavsiyesi niteliği taşımaz.
Bu yazı genel bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.