20'li yaşlarda en pahalı hata: borçla gelen gösteriş
İlk maaş, çoğu genç için özgürlük gibi gelir. Oysa bu dönemde yapılan tek bir borç kararı, yıllarca sürecek bir yük bırakabilir.
Kısaca
- 18-28 yaş arası dönem, birikimin en uzun süre büyüyebildiği ve paranın en güçlü olduğu yıllar.
- Bu yaş grubunda ortalama toplam borç yaklaşık 34.000 dolar seviyesinde.
- En yaygın tuzak, “bunu hak ettim” duygusuyla gereksiz yere yüksek faizli borca girmek.
Paranın en güçlü olduğu on yıl
Kariyerin başındaki her dolar, önünde en uzun büyüme süresini taşır. Bu yüzden 20’li yaşlarda biriken para, ilerleyen yıllarda biriken paradan çok daha fazla iş görür.
Sorun şu: Bu yaşlar aynı zamanda harcama baskısının en yüksek olduğu dönem. Öğrencilikten yeni çıkılmış, istekler birikmiş, çevredeki gösteriş de hâlâ “daha iyi bir hayat” gibi görünüyor.
Sorunsuz bir aracın bedeli
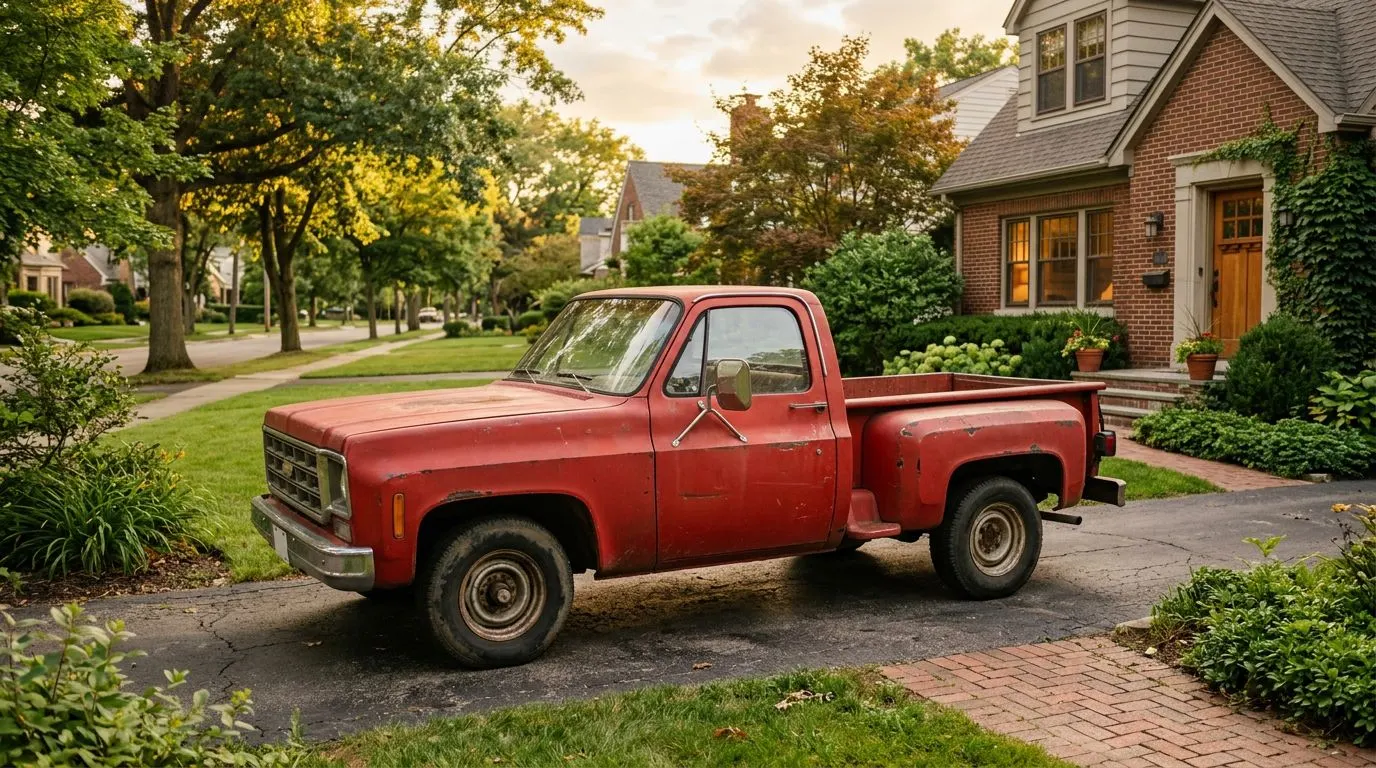
Tipik bir örnek: Borcu bitmiş, sorunsuz, az kilometreli bir kamyonet. İş teklifi gelince “artık işin gereğine uygun görünmek lazım” düşüncesi devreye giriyor.
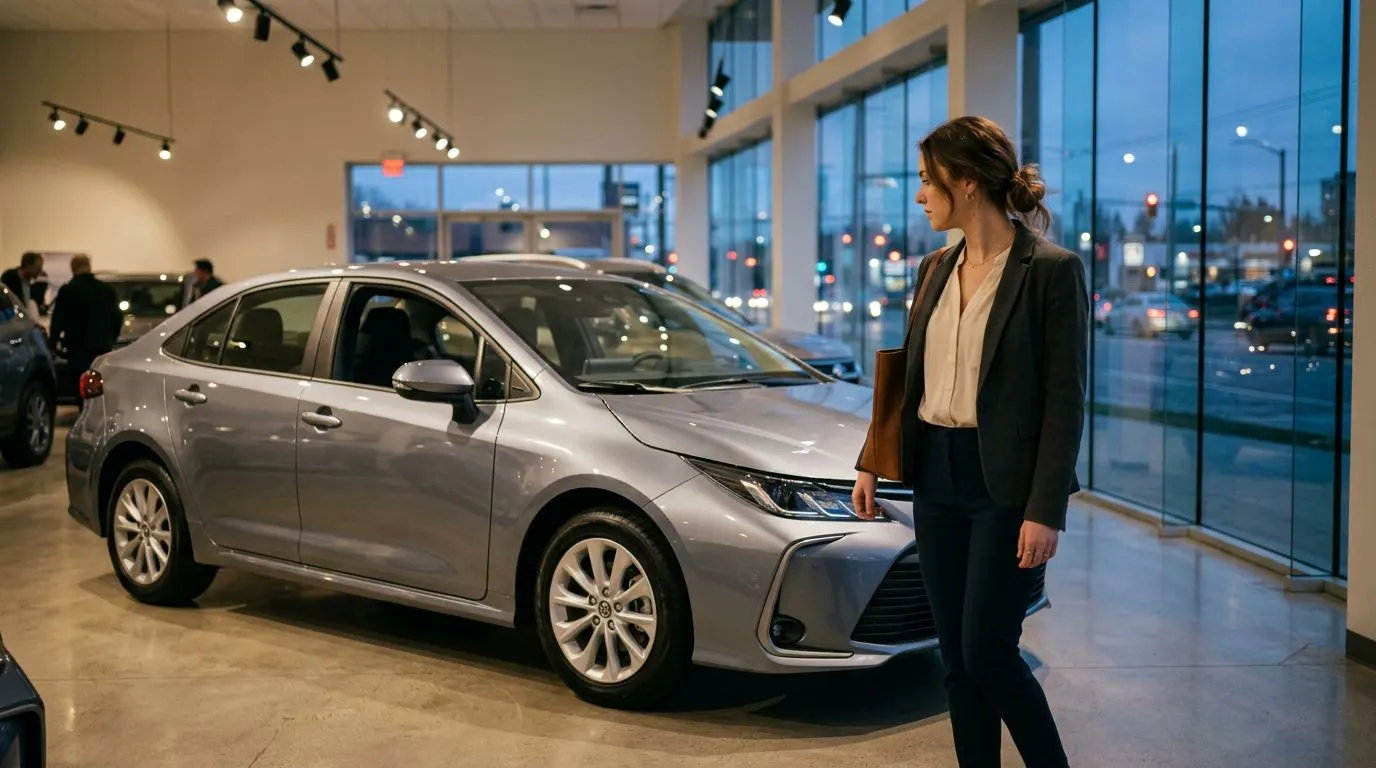
Araç takasa veriliyor, düşük peşinatla ikinci el ama daha prestijli bir sedan alınıyor. Vade 60 ay, faiz yüzde 9,25. Kredi geçmişi zayıf olduğu için bir de kefil gerekiyor; aylık taksit 267 dolar.
Sonuç: İlk emeklilik hesabı açılmadan, ilk dolar biriktirilmeden yüksek faizli bir taşıt borcu başlıyor. Araç havalı görünse de bilanço hiç öyle görünmüyor.
Rakamlarla Z kuşağının borcu
Bu tuzak yalnızca kötü kararlar verenlere özgü değil; finansal olarak dikkatli olanlar da kolayca düşebiliyor. Z kuşağının borç tablosu bunu açıkça gösteriyor.
- Öğrenim kredisi olanlarda ortalama borç: yaklaşık 22.000 dolar
- Taşıt kredisi olanlarda ortalama borç: yaklaşık 21.000 dolar
- Ev sahibi olanlarda ortalama konut kredisi: yaklaşık 262.000 dolar
- Kredi kartı bakiyesi taşıyanlarda ortalama: yaklaşık 3.500 dolar
Borcu olmayanlar da dahil tüm 18-28 yaş grubunda ortalama borç yaklaşık 34.000 dolar. Hayata eksiden başlamak, avantajlı yılların önemli kısmını borç kapatmaya harcamak anlamına geliyor.
Asıl mesele: Fırsat maliyeti
Yüksek faizli borcun bedeli yalnızca ödenen faiz değil. Her ay taksite giden para, en uzun büyüme süresine sahip birikimden eksiliyor.
Kredi kartı bakiyesi taşımak da aynı mantıkla en pahalı alışkanlıklardan biri. Borçsuz bir varlığı borçlu bir statü sembolüyle değiştirmek, görünüşü güçlendirirken mali tabloyu zayıflatıyor.
Öne Çıkan Varlıklar
| Varlık | Görünüm | Neden? | Kritik Seviye |
|---|---|---|---|
| Taşıt kredisi | Baskı altında | Uzun vade ve yüksek faiz birikimi geciktiriyor | %9,25 faiz, 60 ay |
| Kredi kartı bakiyesi | Negatif | Ortalama bakiye taşınıyor, faiz yükü büyüyor | ~3.500 dolar |
| Öğrenim kredisi | İzlemede | Kariyer başında önemli bir yük | ~22.000 dolar |
| Erken birikim | Pozitif | En uzun büyüme süresine sahip para | 18-28 yaş |
Dikkat Edilecekler
- “Bunu hak ettim” duygusu, borçla alınan statü harcamalarının en yaygın tetikleyicisi.
- Kefil gerektiren bir kredi, kredi geçmişinin henüz bu borcu taşıyacak kadar güçlü olmadığına işaret ediyor.
- Borçla başlanan her yıl, birikimin en verimli büyüme döneminden eksiliyor.
Bu not, internet üzerindeki açık kaynak veri ve içeriklerden derlenmiştir; yatırım tavsiyesi niteliği taşımaz.
Bu yazı genel bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.